Prévoyance collective : pourquoi votre entreprise a tout à y gagner
Parce que la vie d’une entreprise est jalonnée d'imprévus, veiller sur la sécurité de vos équipes est un enjeu de chaque instant. Face à un arrêt de travail prolongé ou à un accident de la vie, préserver l'équilibre financier de vos collaborateurs et de leurs proches est essentiel. C’est précisément le rôle de la prévoyance collective. En proposant un contrat de prévoyance collective performant dans votre entreprise, vous sécurisez vos salariés et leur famille grâce à un contrat adapté à moindre coût tout en respectant vos obligations réglementaires. Bien plus qu’une simple formalité administrative, ce dispositif est un véritable pacte de sérénité qui protège l'avenir de vos salariés tout en consolidant la performance sociale de votre entreprise.
Les points clés à retenir :
- La prévoyance collective protège vos collaborateurs contre une baisse brutale de revenus en cas de maladie grave, d'invalidité ou de décès.
- L'entreprise bénéficie d'un cadre fiscal et social très avantageux qui réduit de manière importante le coût réel de cette protection.
- Ce dispositif valorise votre image d'employeur et montre concrètement à vos équipes que vous prenez soin d'elles.
- Chaque salarié accède à des garanties solides de manière équitable, sans questionnaire médical ni surprime liée à son état de santé.
- La couverture des cadres répond à une obligation légale stricte qui met également votre entreprise à l'abri d'un risque financier majeur.
- Il est essentiel de choisir un contrat dont les garanties sont réellement adaptées à l'activité quotidienne et aux métiers de vos salariés.
- En cas de rupture du contrat de travail, le salarié conserve gratuitement sa couverture prévoyance le temps de retrouver un emploi.
Que couvre concrètement un contrat de prévoyance collective ?
Un contrat de prévoyance collective, c'est un ensemble de garanties souscrit par l'employeur au profit de tout ou partie de ses salariés, pour couvrir les risques liés aux accidents de la vie. À la différence de la mutuelle santé, qui rembourse des frais médicaux courants, la prévoyance intervient face aux aléas lourds — ceux qui peuvent durablement affecter les revenus d'un foyer, parfois pendant des mois ou des années.
Incapacité de travail : quand un arrêt dure dans le temps
Passé un certain délai, les indemnités journalières versées par l'Assurance maladie représentent généralement 50 % du salaire brut, dans une limite plafonnée. C'est souvent loin du compte pour un salarié qui a des engagements financiers : un loyer, un crédit immobilier, une famille à charge. La prévoyance collective prend le relais et peut maintenir une part financière significative du salaire net, selon les garanties prévues au contrat, évitant au collaborateur de se retrouver dans une situation précaire du seul fait d'être malade.
Exemple concret : Un technicien cadre, en arrêt maladie depuis 4 mois suite à un accident, perçoit environ 1 750 € nets d'indemnités journalières de la Sécurité sociale pour un salaire habituel de 3 200 € nets. Sans prévoyance collective, l'écart représente près de 1 500 € par mois — une situation difficilement tenable pour la plupart des foyers.
Invalidité : maintenir un niveau de vie même en cas de coup dur
Lorsque l'état de santé d'un salarié ne lui permet plus d'exercer normalement son activité, une rente d'invalidité peut être versée en complément des prestations de la Sécurité sociale. Il existe trois catégories d'invalidité reconnues par la Sécurité sociale (catégories 1, 2 et 3), avec des niveaux d'indemnisation très variables. La prévoyance collective intervient en complément pour limiter la chute de revenus, quelle que soit la catégorie.
Décès : protéger les proches du salarié
En cas de décès d'un collaborateur, un capital décès est versé à ses bénéficiaires désignés. Selon les garanties souscrites, ce capital peut s'accompagner d'une rente éducation pour les enfants à charge ou d'une rente de conjoint. C'est une forme de solidarité concrète, qui dépasse largement le cadre du simple contrat d'assurance — et que beaucoup de salariés ignorent posséder, jusqu'au jour où leur famille en a besoin.
Bon à savoir : Il est possible de désigner librement ses bénéficiaires, y compris un concubin ou un partenaire de PACS, à condition que la clause bénéficiaire soit correctement rédigée. Sans clause, le capital est réparti selon les règles légales par défaut — ce qui peut conduire à des situations inattendues.
Quels sont les avantages de la prévoyance collective pour l'entreprise ?
Un levier fiscal et social souvent sous-estimé
Les cotisations patronales versées au titre d'un contrat de prévoyance collective sont déductibles du résultat imposable de l'entreprise. Autrement dit, elles réduisent directement l'assiette de l'impôt sur les sociétés. C'est un premier avantage, direct et immédiat.
Mais il y a plus : dans le cadre d'un régime "collectif et obligatoire" respectant les conditions légales (notamment celles fixées par l'article L. 242-1 du Code de la Sécurité sociale), les cotisations patronales bénéficient d'une exonération de charges sociales, dans la limite de plafonds exprimés en pourcentage du PASS (Plafond Annuel de la Sécurité Sociale). Côté salarié, la part patronale n'est pas intégrée dans le revenu imposable, ce qui améliore le pouvoir d'achat net sans augmenter le coût salarial brut.
Exemple concret : Pour une PME de 30 salariés avec une masse salariale de 1,2 M€, une cotisation patronale prévoyance de 1 % représente 12 000 € par an. Après déduction IS et exonération de charges sociales (dans les limites légales), le coût réel pour l'entreprise peut être réduit de 40 à 50 %. Un calcul que beaucoup de dirigeants n'ont jamais fait — et qui change radicalement la perception de ce "poste de dépense".
Un vrai atout pour attirer et fidéliser vos talents
La question de la marque employeur est au cœur des enjeux RH actuels. Dans un marché du travail où certains profils sont rares, où la fidélisation devient aussi stratégique que le recrutement, le package social proposé par une entreprise fait partie des critères de décision. Et la prévoyance collective en est l'un des éléments les plus visibles et les plus différenciants.
Un candidat qui compare deux offres similaires ne regardera pas seulement le salaire. Il regardera aussi ce que l'entreprise propose en termes de protection : mutuelle, prévoyance, retraite complémentaire. Proposer une couverture de qualité, c'est envoyer un signal fort : ici, on prend soin des gens, même en dehors des heures de bureau.
Un outil de dialogue social qui renforce la confiance
La mise en place d'un contrat de prévoyance collective est souvent l'occasion d'un dialogue constructif avec les représentants du personnel. Négocier les garanties collectivement, expliquer ce qui est couvert, montrer ce que l'employeur prend en charge : c'est une démarche qui renforce le sentiment d'appartenance et la confiance envers la direction. Elle témoigne d'une vision de l'entreprise où les collaborateurs sont pensés dans leur globalité y compris dans les moments difficiles.
Pourquoi la prévoyance collective est-elle indispensable pour vos salariés ?
La Sécurité sociale joue un rôle essentiel, personne ne le conteste. Mais elle a ses limites : les indemnisations versées en cas d'incapacité, d'invalidité ou de décès couvrent rarement l'intégralité du niveau de vie antérieur du salarié et de sa famille. C'est précisément là que la prévoyance collective apporte une réponse que les régimes obligatoires ne peuvent pas offrir seuls.
Des garanties accessibles sans sélection médicale
C'est l'un des avantages les moins souvent mis en avant — et pourtant l'un des plus précieux. Dans le cadre d'un contrat collectif, tous les salariés sont couverts, sans questionnaire médical préalable, quel que soit leur état de santé ou leur âge au moment de l'adhésion. Cette absence de sélection médicale est tout simplement inaccessible sur le marché individuel pour des personnes présentant des antécédents — précisément celles qui en auraient le plus besoin.
Un coût réduit grâce à la mutualisation
Parce que le risque est partagé entre tous les salariés de l'entreprise, le coût unitaire d'un contrat collectif est nettement inférieur à celui d'un contrat individuel équivalent. Un salarié qui souhaiterait se constituer lui-même une couverture de même niveau paierait sensiblement plus cher, à garanties égales, en passant par le marché individuel. La mutualisation, c'est l'un des principes fondamentaux de l'assurance : on partage le risque, et tout le monde en sort gagnant.
Bon à savoir : En contrat collectif, les frais de gestion sont généralement inférieurs aux contrats individuels, car l'assureur gère un seul contrat pour l'ensemble des salariés plutôt que des dizaines de contrats distincts. Ce gain de gestion se répercute directement sur le niveau des cotisations.
La prévoyance collective est-elle obligatoire pour les cadres ?
La prévoyance collective n'est pas toujours une démarche volontaire. Dans certains cas, elle constitue une obligation légale que l'employeur ne peut pas se permettre d'ignorer.
Ce que la loi exige depuis 1947 — et l'ANI de 2017
Depuis la Convention Collective Nationale des Cadres de 1947, confirmée et précisée par l'Accord National Interprofessionnel (ANI) du 17 novembre 2017, tout employeur est tenu de souscrire un contrat de prévoyance pour ses salariés ayant le statut de cadres ou assimilés cadres.
Concrètement, cela se traduit par deux obligations chiffrées :
- L'employeur doit consacrer au moins 1,50 % de la Tranche 1 du salaire (la part inférieure au plafond mensuel de la Sécurité sociale) à la cotisation de prévoyance — entièrement à sa charge.
- Sur ce minimum, au moins 0,76 % doivent être obligatoirement affectés à la couverture du risque décès.
Ces seuils constituent un plancher. Rien n'empêche d'aller au-delà — et beaucoup d'entreprises font ce choix, notamment pour renforcer leur attractivité ou répondre aux exigences de leur convention collective de branche.
Bon à savoir : Avant de comparer des offres sur le marché, vérifiez toujours les obligations spécifiques prévues par votre convention collective. Dans certains secteurs (BTP, hôtellerie-restauration, commerce de détail…), des garanties minimales plus élevées ou étendues aux non-cadres s'imposent à l'employeur.
Les risques concrets en cas de non-conformité
C'est un point que beaucoup de dirigeants sous-estiment — parfois jusqu'au moment où il est tout tard. Un employeur qui ne respecte pas l'obligation de prévoyance pour ses cadres s'expose à des conséquences financières directement engagées sur les fonds propres de l'entreprise. En l'absence de couverture décès, il peut être condamné à verser aux ayants droit d'un salarié décédé un capital équivalent à trois fois le Plafond Annuel de la Sécurité Sociale (PASS) — soit plus de 140 000 € en 2024.
Et contrairement à une idée reçue, ce n'est pas l'assureur qui paie : c'est l'entreprise elle-même. La mise en conformité, souvent perçue comme une contrainte administrative, est en réalité une protection pour l'employeur lui-même.
Exemple concret : Une TPE de 8 salariés dont 2 ont le statut cadre, et qui n'a jamais souscrit de contrat de prévoyance, s'expose en cas de décès de l'un d'eux à une condamnation pouvant dépasser 140 000 € — sans aucun recours possible vers un assureur. Une situation que le simple fait de souscrire un contrat adapté aurait complètement évitée.
Comment mettre en place un contrat de prévoyance collective dans votre entreprise ?
Souscrire un contrat un contrat de prévoyance collective ne se résume pas à choisir un assureur et signer un document. La mise en place implique de respecter un cadre juridique précis, dont la rigueur conditionne directement le bénéfice des avantages fiscaux et sociaux.
Accord collectif, DUE ou référendum : quelle voie choisir ?
Trois options principales s'offrent à vous pour formaliser la mise en place du régime :
- L'accord collectif, négocié avec les délégués syndicaux : la voie de référence dans les entreprises dotées d'une représentation syndicale. Elle garantit l'implication des partenaires sociaux et, souvent, une meilleure adhésion des équipes au dispositif.
- La Décision Unilatérale de l'Employeur (DUE) : dans les structures sans délégués syndicaux, ou par souci de simplicité, l'employeur instaure le régime seul — à condition de respecter un formalisme précis (document écrit, consultation du CSE si existant, information individuelle de chaque salarié).
- Le référendum : ouvert par la réforme de 2016, ce mécanisme permet aux salariés de valider directement les modalités du régime par un vote à la majorité.
Le choix entre ces trois voies dépend de la taille de l'entreprise, de la présence ou non de représentants du personnel, et du contexte social interne. Un accompagnement par un courtier ou un conseiller spécialisé est vivement recommandé pour éviter les écueils qui feraient perdre le bénéfice des exonérations.
Bon à savoir : La DUE est la voie la plus courante dans les TPE et PME. Elle présente l'avantage d'être rapide à mettre en œuvre, mais elle impose une rigueur documentaire stricte : toute irrégularité formelle peut entraîner la requalification du régime en avantage individuel — et la perte des exonérations sociales associées.
Les points clés pour bien négocier votre contrat
Au moment de comparer les offres, plusieurs éléments méritent une attention particulière — au-delà du seul tarif :
- Le niveau de garanties : vérifiez les taux de prise en charge pour chaque risque (incapacité, invalidité, décès), les délais de carence, et les montants des rentes ou capitaux versés.
- La définition de l'incapacité : toutes les définitions ne se valent pas. Certains contrats définissent l'incapacité à exercer toute activité professionnelle, d'autres se réfèrent à l'activité habituelle du salarié. Cette nuance peut avoir un impact considérable sur l'indemnisation réelle — et sur le sentiment de justice ressenti par vos équipes.
- La portabilité : en cas de rupture du contrat de travail, les salariés peuvent maintenir leurs garanties à titre individuel, sans surcoût, pendant une durée allant jusqu'à 12 mois. Un avantage souvent méconnu, mais qui compte dans la perception du package social.
- La transparence sur les frais de gestion : le taux de chargement du contrat influe directement sur le rapport cotisations/prestations. Un contrat bon marché sur le papier peut s'avérer nettement moins protecteur dans les faits.
Exemple concret : Deux offres à cotisation identique peuvent proposer des définitions très différentes de l'incapacité de travail. Avec la définition "incapacité à exercer son activité habituelle", un commercial dont le médecin interdit les déplacements prolongés sera indemnisé même s'il peut techniquement exercer une autre fonction. Avec la définition "toute activité professionnelle", il ne le sera pas.
Valorisez l'image et l'attractivité de votre entreprise
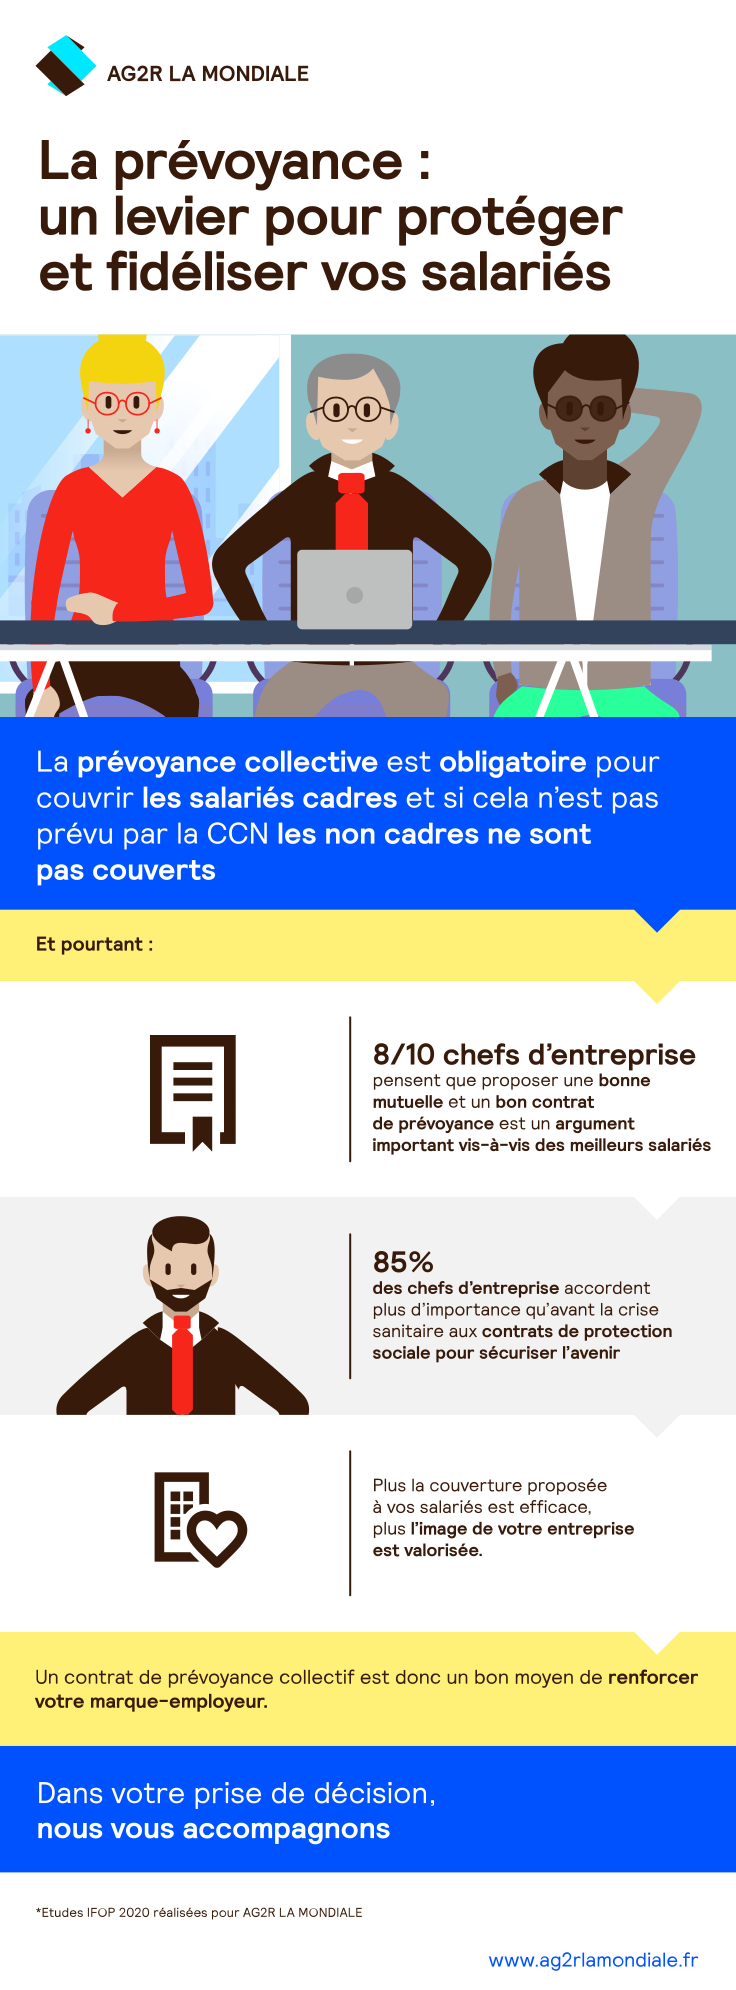
Souscrire une prévoyance collective n’est pas seulement un avantage pour vos salariés, l’intérêt est aussi pour votre entreprise. Plus la couverture proposée à vos salariés est efficace, plus l’image de votre entreprise est valorisée. Un contrat de prévoyance collectif est donc un bon moyen de renforcer votre marque-employeur.
Cette solution est d’autant plus intéressante pour vos salariés qu’ils peuvent déduire leurs cotisations du revenu brut imposable au titre de l’impôt sur le revenu*.
Ce levier de performance est également avantageux socialement et fiscalement car les cotisations de votre entreprise peuvent être :
- déductibles de son résultat imposable*
- exonérées de cotisations de Sécurité sociale*.
Prévoyance employeur : fidélisez vos salariés
Découvrez nos conseils sur la même thématique
Des questions ?